Доля просрочки в общем объеме долгов по ипотеке в Ленобласти выросла на 43,9%
В Петербурге за 2026 год доля просрочки увеличилась с 0,35% до 0,37% от всех ипотечных долгов, в Ленобласти — с 0,41% до 0,59%, следует из данных коллекторского агентства «Долговой консультант», специалисты которого проанализировали статистику ЦБ.
Как подсчитали аналитики «Долгового консультанта», с начала 2026 года объем неплатежей по ипотеке в России вырос на 20,5%, причем общий ипотечный портфель сократился на 10,2%.
В Петербурге уменьшился и портфель (на 9,1%), и просрочка (на 2,9%). В Ленобласти же портфель уменьшился на 11,2%, а просрочка подскочила на 26,7%.
Однако доля просрочки в общем объеме ипотечных долгов увеличилась и в целом по России (на 35%), и в Петербурге (на 5,7%), и в Ленобласти (на 43,9%).
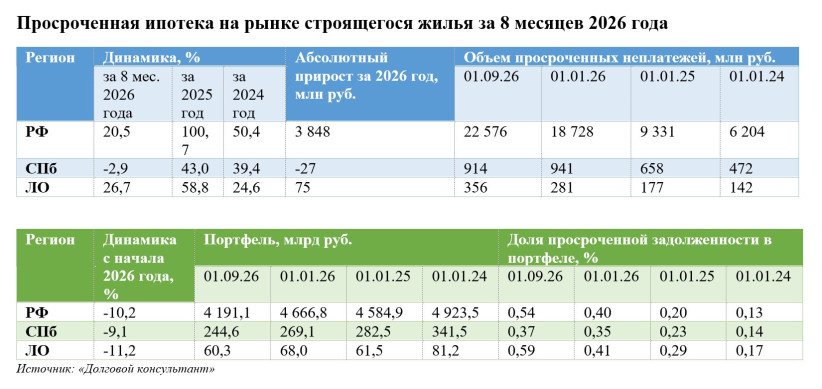
По подсчетам «Долгового консультанта», за 2025 год в России был отмечен двукратный рост просрочки. В Петербурге прирост составил 43%, в Ленобласти — 58,8%. То есть темп наращивания просроченных долгов замедляется.
Разница в динамике по городу и области объясняется, прежде всего, структурой сделок по ДДУ: в Петербурге только 51% покупок жилья в новостройках оформляется с привлечением ипотеки, в Ленобласти — 63%, говорят данные сервиса DataFlat на конце августа 2026 года.
«Сегмент ипотеки на строящееся жилье — относительно небольшой. Поэтому любые изменения здесь заметнее. Ситуация не критична, пока доля просроченной задолженности держится на уровне менее 1%. Однако после ужесточения правил «Семейной ипотеки» с 1 октября 2026 года показатель доли просроченной ипотечной задолженности в портфеле может в первое время резко возрасти», — предполагает генеральный директор коллекторского агентства «Долговой консультант» Денис Аксенов.
Среди неплательщиков ипотеки на покупку новостроек существенно возросла доля тех, кто оформлял ее по рыночным ставкам: в 2023-2024 годах активно выдавалась траншевая ипотека, предлагалась рассрочка от застройщика и программы с нулевым первоначальным взносом. Это одна из причин роста просрочки, считает Денис Аксенов.
«Некоторым заемщикам из этой категории стало трудно обслуживать ипотеку, они неправильно рассчитали свои возможности», — поясняет он.