Оценка экспертов: как меняется наполнение жилых комплексов комфорт-класса в Санкт-Петербурге
Аналитики «Авито Недвижимости» и Группы «Эталон» сравнили ожидания покупателей новостроек и продуктовые решения девелоперов в пяти самых крупных по размеру населения городах страны. К примеру, в Санкт-Петербурге ранее популярные лапомойки становятся исчезающей опцией — если пять лет назад в массовом сегменте они встречались в каждом третьем проекте, то сейчас не более чем в 10%.
Спрос на инфраструктуру в сегменте комфорт-класса
Москва и Санкт-Петербург формируют наиболее зрелый и прагматичный спрос на внутреннюю инфраструктуру в сегменте комфорт-класса. Именно здесь сегодня формируются ключевые продуктовые тренды, которые затем распространяются на другие регионы.
Покупатели стремятся к балансу между стоимостью, локацией и качеством проекта. По данным* «Авито Недвижимости», для жителей Москвы ключевыми факторами остаются цена, локация и транспортная доступность: данные характеристики выбрали 64%, 43% и 42% опрошенных соответственно. В Санкт-Петербурге, для сравнения, значимость этих параметров еще выше — 69%, 49% и 49%.
При этом различия в деталях отражают специфику локального спроса: в Москве больше внимания уделяют классу жилья (26% против 21% в среднем по России) и экологическим характеристикам, включая удаленность от промзон (19% против 16%). Тогда как в Санкт-Петербурге выше чувствительность к срокам сдачи — этот фактор отмечают 29% покупателей против 21% в среднем по стране.
* Данные были получены в ходе онлайн-опросов среди 10 тыс. респондентов в возрасте от 18 лет из разных регионов России (опросы проводились в мае-июле 2026 года).
«За последние годы покупатели стали внимательнее оценивать не только саму квартиру, но и жилой комплекс, район и то, насколько проект соответствует их повседневным потребностям. Перед принятием решения они изучают уже сданные корпуса, инфраструктуру, транспортную доступность, работу управляющей компании, отзывы жителей и соблюдение сроков строительства.
При этом универсального набора преимуществ для всех городов нет: одна и та же характеристика в одном городе уже воспринимается как привычная часть проекта, а в другом может заметно влиять на выбор. Поэтому девелоперам важно учитывать локальный контекст, а покупателям — изучать проект комплексно. На «Авито Недвижимости» в карточках ЖК можно изучить ключевые характеристики проекта, планировки, динамику цен, генплан, проектную документацию, ход строительства и отзывы жителей»
Наполнение жилых комплексов стало более реальным
По мнению экспертов Группы «Эталон», рынок двух столиц также становится более рациональным, поэтому наполнение жилых комплексов заметно изменилось — акцент сместился с количества опций и их «распиаренности» на реально востребованные варианты.
«Пять лет назад, в 2021 году, общественные пространства в жилых комплексах были более вариативными. Чаще всего встречались лаундж-зоны (23% проектов), кафе и рестораны (12%), спортзалы (10%), коворкинги (10%) и детские комнаты (6%). В бизнес-классе доля таких опций была значительно выше: лаундж-зоны анонсировались в 52% проектов, спортзалы и кафе — в 28%, коворкинги и переговорные комнаты — в 18%»
Девелоперы стали тщательнее анализировать потребности покупателей, особенно в среднем ценовом сегменте. В периоды, когда условия работы на рынке усложняются (высокий ключевой показатель и ставки по ипотеке, неопределенность спроса), они внимательнее оценивают бюджет на продукт и стараются не перегружать проект дорогими опциями, которые не все жильцы хотят активно использовать.
Как отмечают в Группе «Эталон», содержание таких пространств ложится дополнительной нагрузкой на управляющую компанию и влияет на коммунальные платежи собственников квартир.
Ставка девелоперов на универсальные решения
Как показала практика, в последние пару лет, к примеру, коворкинги в жилых комплексах категории «комфорт» заполняются плохо, в результате чего в Северной столице проекты такого класса и с такими опциями единичны.
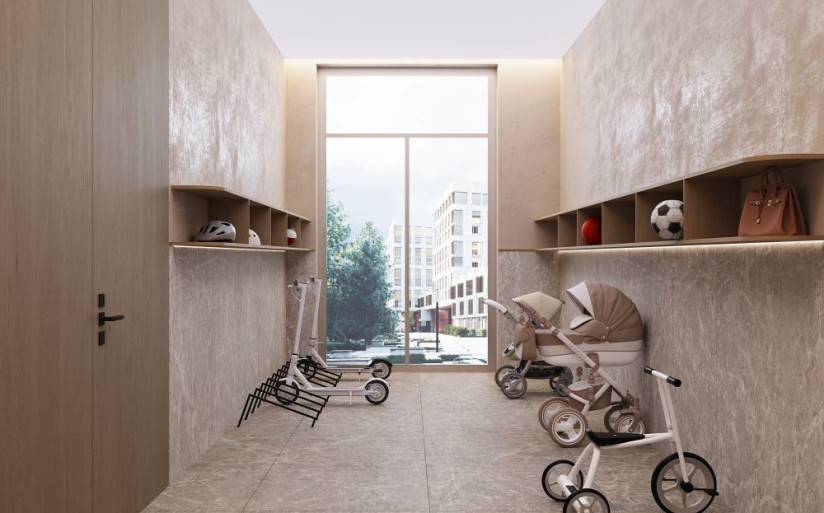
Комфорт-класс постепенно отказывается от подобных представительских опций в пользу помещений хозяйственного назначения, которые точно будут востребованы, – колясочные, кладовые и т.д.
«Еще одно интересное наблюдение связано с лапомойками. По нашим подсчетам, в двух столицах менее половины жильцов новостроек комфорт-класса являются владельцами собак, а животных крупных пород – лишь 10-15% из них. Поэтому такие помещения часто остаются невостребованными или используются не по назначению.
В 2021 году в Санкт-Петербурге в массовом сегменте лапомойки были запроектированы в каждом третьем новом проекте, сейчас же этот показатель упал до 10%. То, что раньше преподносилось, как интересная «фишка» проекта, стало излишеством»
Сегодня девелоперы делают ставку на более универсальные и востребованные решения, ради которых можно пожертвовать внутренним наполнением.
Например, проектируют бОльшие по площади благоустроенные дворы с игровыми и спортивными зонами вместо отдельной тесной комнаты для игр внутри дома. Для многих семей такой формат плейхаба на улице удобнее: ребёнок играет на свежем воздухе под присмотром, а взрослые прогуливаются по внутренней территории.
Среди прочих опций, которые все реже анонсируются в комфорт-классе, — библиотеки, комьюнити-центры и зоны для проведения мероприятий. В домах бизнес-класса и выше такие помещения остаются востребованными.