На складском рынке петербургской агломерации около 28% объема сделок пришлось на строительство объектов под заказчика
По итогам третьего квартала 2026 года российский рынок складской недвижимости продемонстрировал значительный рост сделок.
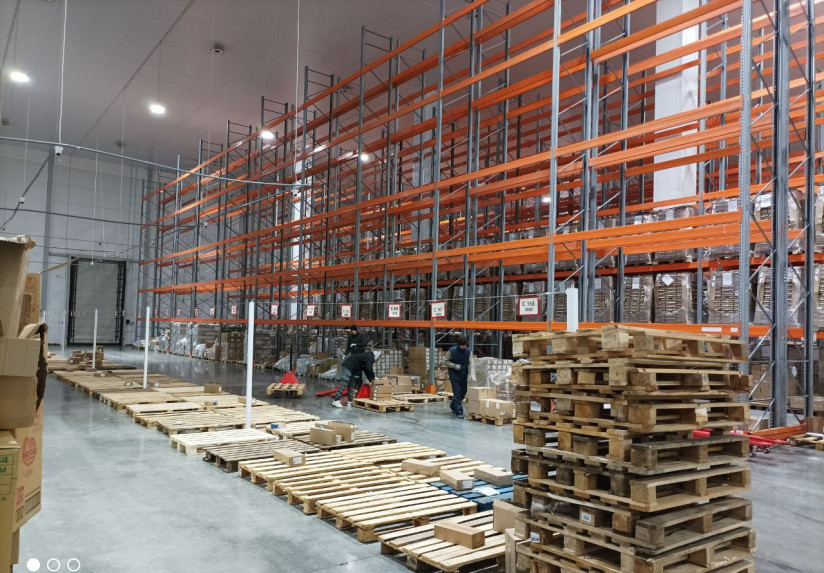
По данным консалтинговой компании NF Group, объем сделок с качественной складской недвижимостью за июль-сентябрь составил 2,53 млн кв. м, что в 4,1 раза превышает показатель аналогичного периода 2025 года (доля московского региона — около 50%).
За девять месяцев 2026 года общий объем сделок достиг 3,7 млн кв. м, увеличившись на 85% по сравнению с прошлым годом.
Основные факторы роста — активизация крупных онлайн-ритейлеров (из-за форс-мажорных обстоятельств) и реализация отложенного спроса. Компании вынуждены были вернуться к развитию логистической инфраструктуры и поиску складских площадей. Спрос поддерживают и продавцы маркетплейсов, многие из которых переходят на самостоятельное хранение и комплектацию заказов.
Структура сделок отличается в разных регионах. В московской агломерации преобладают сделки со спекулятивными объектами: за девять месяцев их объем составил 1,63 млн кв. м (около 90% общего показателя). В формате build-to-suit (BTS), предусматривающем строительство под требования конкретного пользователя, было законтрактовано 182 тыс. кв. м (примерно 10%).
Доля петербургской агломерации за третий квартал, как подсчитали в NF Group, в складских сделках составила около 12%. За девять же месяцев в итоге было заключено контрактов на 353 тыс. кв. м (доля в общем объеме — около 9,5%). При этом около 28% объема в сделках пришлось на строительство под заказчика (BTS), а 72% — на спекулятивные площади.
Северная столица также заняла первое место среди региональных складских рынков России по объему нового строительства, по данным консалтинговой компании Core.XP: 20% от совокупного ввода качественных складских площадей за пределами московской локации. За девять месяцев 2026 года в регионах России было построено в общей сложности 1,712 млн кв. м складов класса A и B.
Кроме того, рост транзакционной активности привел к заметному сокращению доступного предложения, отмечают в Core.XP. Так, в Петербурге доля свободных площадей с учетом субаренды снизилась с 5% во втором квартале до 2% по итогам третьего квартала 2026 года. Аналогичная тенденция заметна и в других городах: в Новосибирске вакансия сократилась с 11% до 4%, в Краснодаре — с 7% до 4%, в Ростове-на-Дону — с 4% до 3%.