Просрочка по ипотеке на «первичке» выросла в 1,62 раза
По итогам первого полугодия 2026 года объем просроченных кредитов по ипотеке на покупку жилья по ДДУ в России вырос на 62,44% к уровню прошлого года (данные Центробанка). В июле показатель увеличился в 1,5 раза, добавляют в «Скоринг бюро».
Просроченная задолженность по ипотечным жилищным кредитам (ИЖК) в России в июле 2026 года выросла в 1,5 раза и приблизилась к 350 млрд рублей, передает РИА «Новости» со ссылкой на данные «Скоринг бюро» (не уточняя, по отношению к какому сроку приводится данная динамика). Эксперты бюро уверены, что «в дальнейшем данный тренд будет переломлен», так как «выдаваемые с четвертого квартала 2025-го ипотечные кредиты демонстрируют практически идеальное платежное поведение».
По информации Банка России, в целом рост задолженности по ипотеке в июле замедлился по сравнению с июнем (+0,4% против 1% соответственно). Центробанк объясняет это тем, что в июне «рынок был разогрет новостями о возможном ужесточении условий «Семейной ипотеки». После анонса о более позднем вступлении изменений в силу (не ранее 01.10.26) темпы роста ипотеки снова стали умеренными».
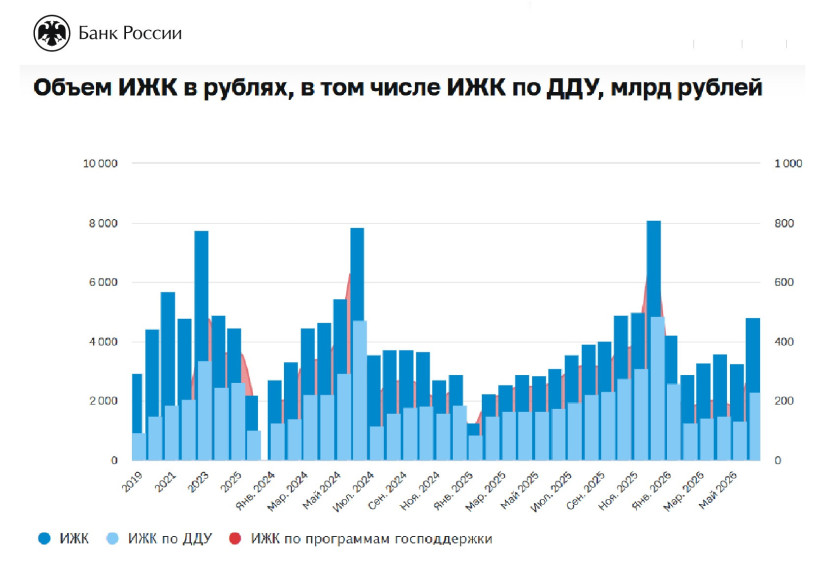
Объем выдач ИЖК в июле составил 363 млрд рублей (минус 25% к результату июня в 483 млрд рублей). На ипотеку с господдержкой пришлось 52% выдач (в июне было 65%) — это минимальное значение с середины 2023 года, отмечает регулятор.
По «Семейной ипотеке» предоставлено 154 млрд рублей (против 288 млрд в июне). Выдача рыночных кредитов в июле выросла до 175 млрд с 162 млрд рублей в июне.
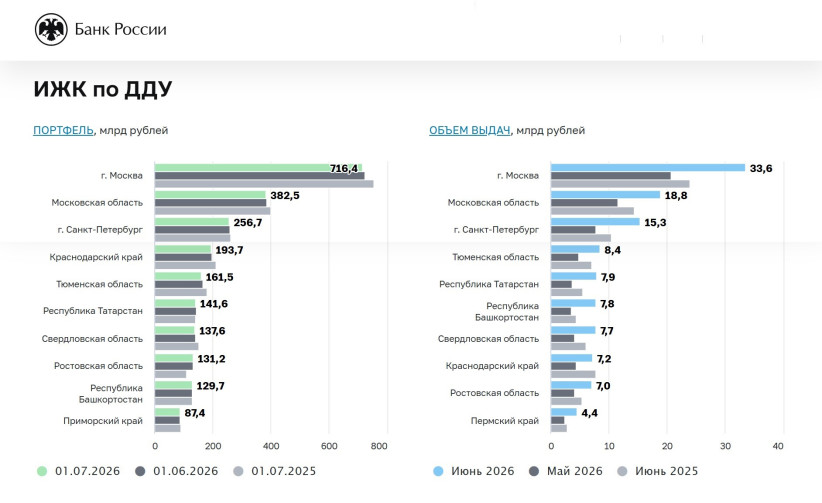
У ЦБ пока нет подробных данных о просрочке за июль по регионам и с разбивкой по назначению кредитов (в частности, для покупки жилья по договорам долевого участия, ДДУ). Но за июнь такие данные есть.
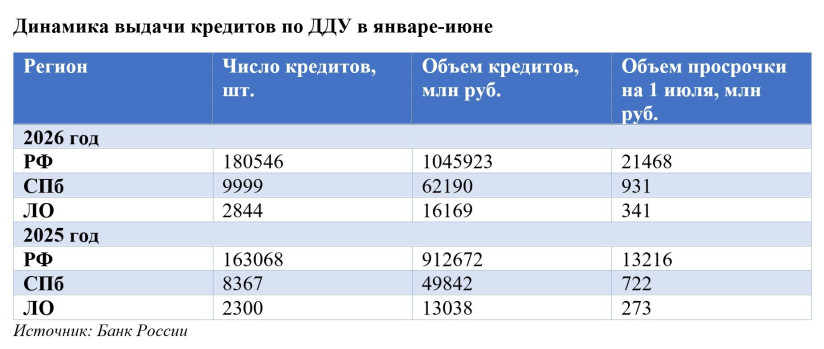
Согласно статистике ЦБ, в целом по России с 1 июля 2025 года по 1 июля 2026-го объем просрочки по кредитам, выданным под залог прав требования по ДДУ, вырос на 62,44%, в Петербурге — на 28,95%, в Ленобласти — на 24,91%.
При этом объем займов на покупку жилья по ДДУ за тот же период увеличился соответственно на 11,6%, 24,8% и 24%. Получается, что в стране просрочка растет в 5,4 раза быстрее, чем выдача, а в Петербургском регионе — примерно на одном уровне, задолженность только немного опережает выдачу.
Кредитная нагрузка на население достаточно высокая.
«У 59% заемщиков с ипотечным кредитом есть как минимум еще один розничный кредит. Из них у 25% — один кредит, у 15% — два, у 8% — три, а у 11% – четыре и более. Средняя совокупная задолженность таких заемщиков по всем кредитным продуктам достигает 3,31 миллиона рублей», — приводит РИА «Новости» информацию Объединенного кредитного бюро.
При этом экономическая ситуация ухудшается. Реальные доходы населения, как уверяет Росстат, растут, но совсем не теми темпами, как хотелось бы. По итогам первого полугодия 2026 года, согласно методике подсчетов Росстата, рост составил лишь 1,5%, а в 2025 году за тот же период было 8,7%.
Эти факторы влияют на динамику просроченной задолженности, в том числе по ипотечным кредитам.